
暗号資産のクレジットラインの申込は、預けるか借りるかを先に決めてから進めると迷わない。
Nexoは、暗号資産を売らずに担保として差し入れ、資金を借りられる仕組みを持つ。
預け入れも同じ口座の中で扱える。
この記事では、預け入れ2種類と借り入れ枠の違い、カードの役割を整理する。
そのうえで、申込の前に決めておくことをまとめた。
暗号資産のクレジットラインとは何か、申込の前に知っておくこと
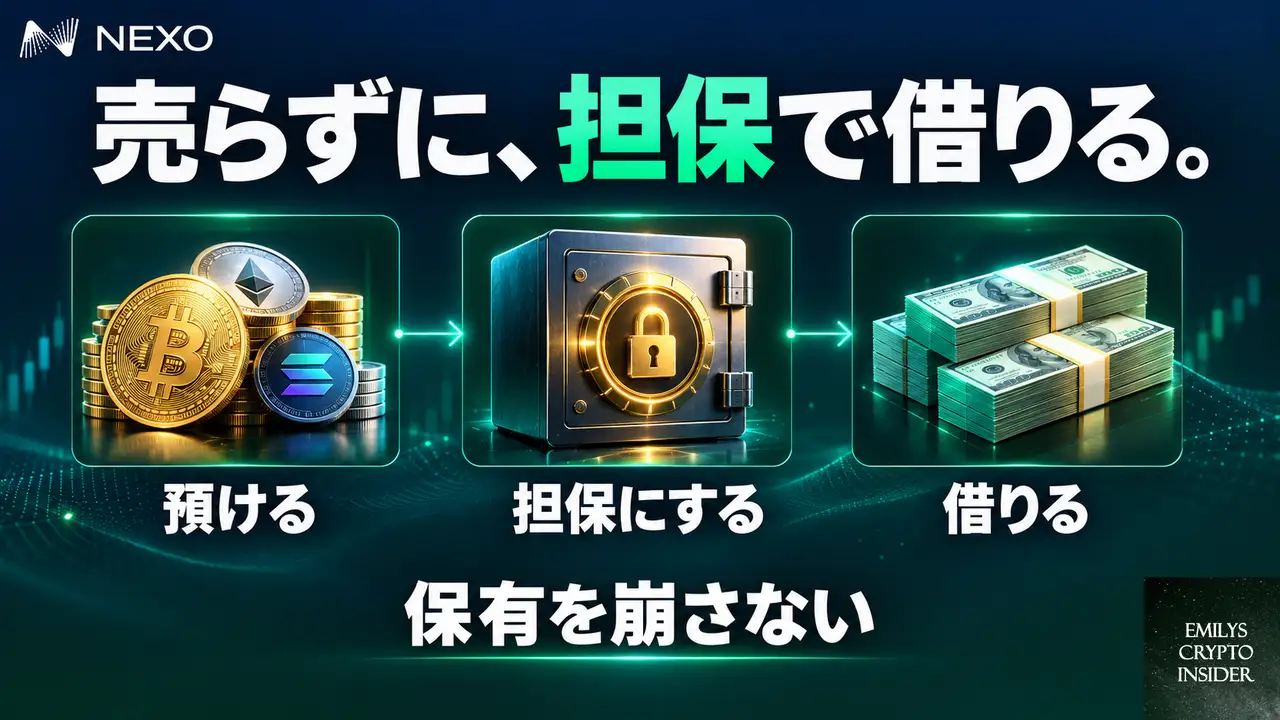
クレジットラインとは、持っている暗号資産を担保に入れて、資金を借りられる枠のことだ。
売って現金に替えるのではなく、預けたまま借りる。
Nexoはこの形を標準の使い方に据えている。
申込の前に押さえるのは、この仕組みが「売買で回転させる場所」ではなく「置いたままにする場所」として作られている点だ。
売らずに借りる仕組みの中身
現金が必要になったとき、いちばん手近な方法は保有している暗号資産を売ることだ。
ただ、売れば「持ち続ける」という前提が崩れる。
Nexoのクレジットラインでは、暗号資産を売却せずに担保として差し入れ、資金を借りる。
保有を崩さずに、手元の資金を用意できる形だ。
取引所に置いたままの状態との違い
買った暗号資産を取引所に置いたままにしていると、その資産には預け先も借り入れ先もない。
ただ眠っているだけになる。
Nexoでは、預け入れと担保による借り入れを同じ口座で使い分ける。
あなたの資産が「置いてあるだけ」から「役割を持つ」状態に変わる、ということだ。
運営は2018年から続いている。
法人向けやカード決済まで機能が広がっていて、短期売買の場というより、資金を置いたままにする使い方に合わせて作られている。
預け入れは2種類のどちらを選べばいいのか
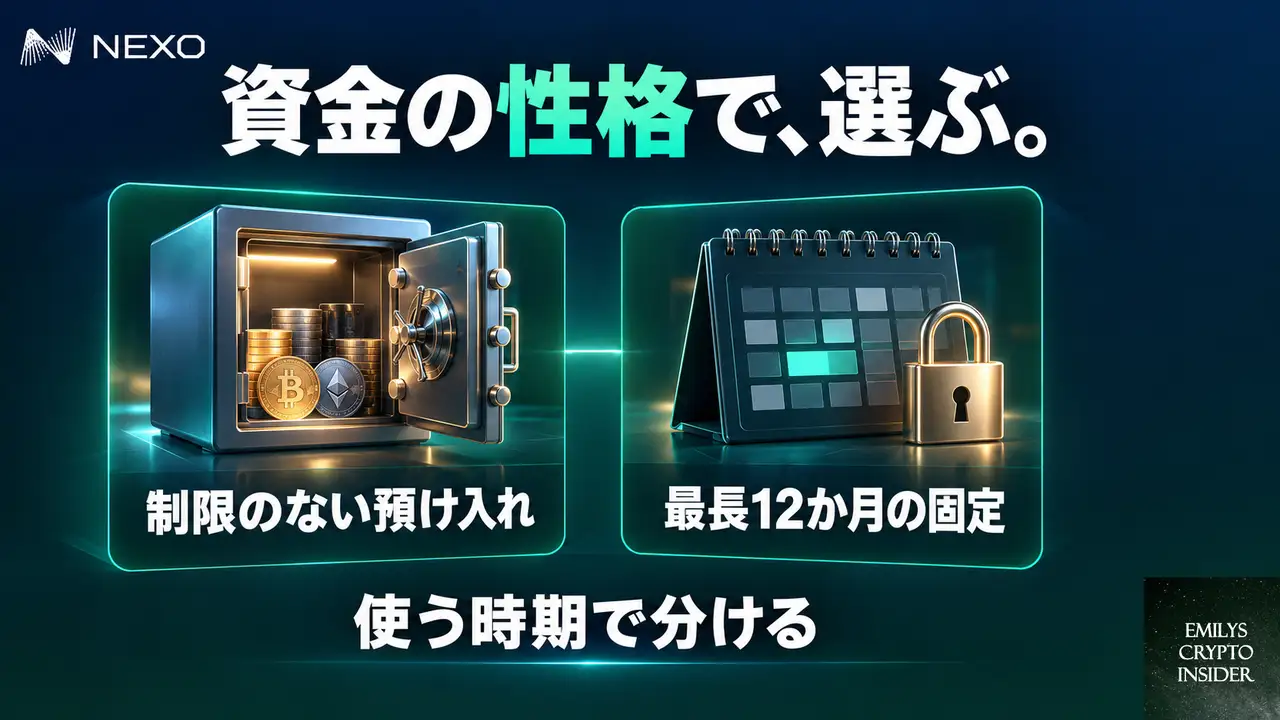
Nexoの預け入れは、引き出しの制限がない預け入れと、最長12か月まで期間を固定する預け入れの2種類だ。
選ぶ基準は、その資金をいつ使う可能性があるかに尽きる。
| 見る点 | 制限のない預け入れ | 期間を固定する預け入れ |
|---|---|---|
| 引き出し | 制限がない | 期間中は固定する |
| 期間 | 決めない | 最長12か月 |
| 向く資金 | 使う時期が読めない資金 | 使わない時期が決まった資金 |
制限のない預け入れが向く資金
いつ動かすか分からない資金は、制限のない預け入れに向く。
引き出しに縛りがないので、必要になった時点で動かせる。
短期の売買には回さないが、完全に手放せる資金でもない。
そういう中途半端な位置の資金の置き場所に合う。
期間を固定する預け入れが向く資金
しばらく使わないと決めている資金は、期間を固定する預け入れが選択肢になる。
最長は12か月だ。
私の見立てでは、迷ったときは資金を2つに分けるのが分かりやすい。
使う可能性がある分は制限のない側に、使わないと言い切れる分は固定する側に置く。
申込の画面で悩む時間が、ほぼなくなる。
借り入れの枠は2つある。どう使い分けるのか
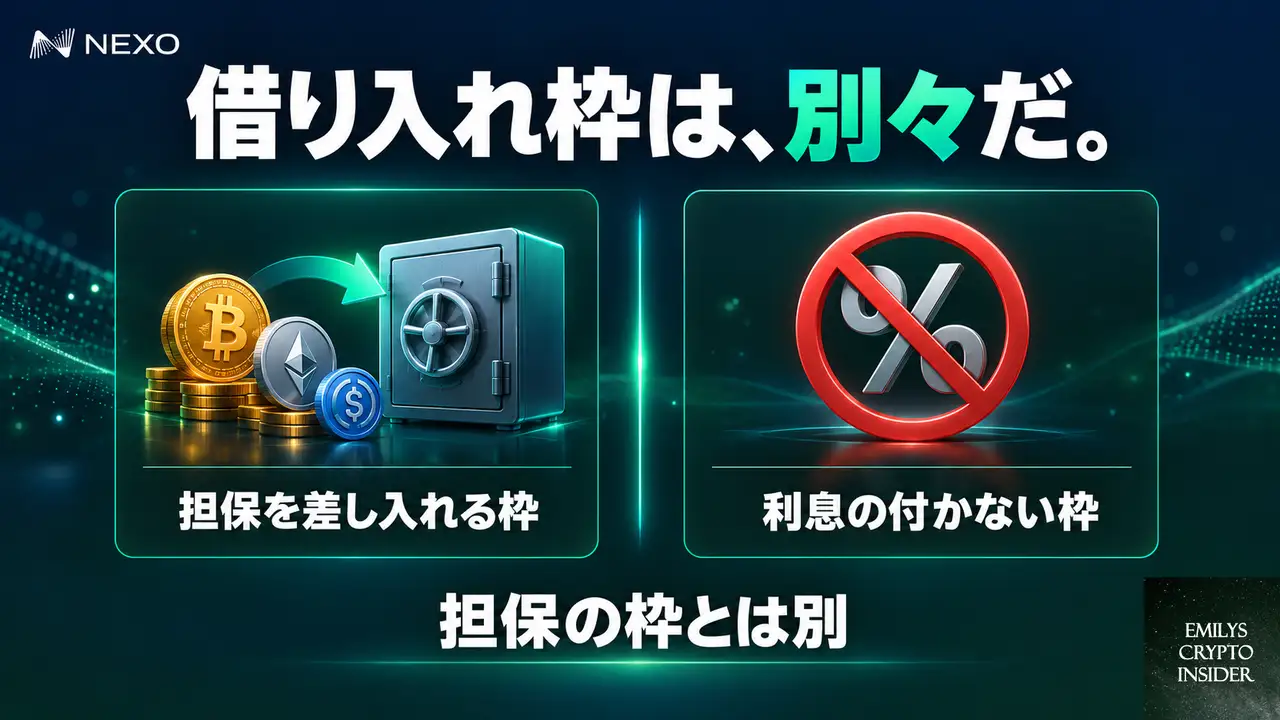
Nexoの借り入れには、担保を差し入れて借りる枠と、利息の付かない借り入れ枠の2つがある。
後者は担保を差し入れて借りる枠とは別に設けられている。
同じものではないので、申込の前に区別しておきたい。
| 枠 | 仕組み | 使いどころ |
|---|---|---|
| クレジットライン | 暗号資産を担保に借りる | 売らずに資金を用意する |
| 利息の付かない枠 | 担保の枠とは別に設ける | 別枠で借り入れを使う |
担保を差し入れて借りる枠
こちらがクレジットラインの本体だ。
暗号資産を売らずに担保へ回し、その分を資金として借りる。
得られるのは、保有を続けたまま使える資金だ。
現金が要るたびに売るという動きを、やめられる。
利息の付かない借り入れ枠
担保の枠とは別に、利息の付かない借り入れ枠も用意されている。
クレジットラインと並べて、別の選択肢として持てる。
この枠の細かな条件は、申込の画面で確認する部分だ。
あなたが先に決めるのは、担保の枠を使うのか、この枠も視野に入れるのか、という方向だけでよい。
カードや銘柄の幅は、運用先選びにどう関わるのか
預け入れと借り入れだけでなく、支払いまで同じ口座で扱えるのがNexoの特徴だ。
口座が3つに分かれていた状態を、1つにまとめられる。
運用先を選ぶ段階では、この「まとまり」を判断材料に入れておくとよい。
Nexoカードで持ったまま支払う
Nexoは支払いに使えるNexoカードを発行している。
利用分にはキャッシュバックが付く。
使いどころは、持ったままの資産を日々の支払いに回す形だ。
売って現金化しなくても、日々の支払いに資産を回せる。
100種類を超える銘柄を1か所にまとめる
Nexoは100種類を超える暗号資産の購入と交換に対応している。
銘柄が複数にまたがっていても、1か所にまとめやすい。
口座をいくつも開いたまま、資産があちこちに散らばっている人は多い。
1つにまとめると、全体像がやっと見えてくる。
Private Clientsとロイヤルティプログラム
残高が一定額を超えると、専任の担当者が付くPrivate Clientsという区分がある。
また、段階に応じて預け入れと借り入れの条件が変わるロイヤルティプログラムもある。
まとまった資金を長く置く使い方ほど、この区分の意味は大きくなる。
想定している読者は、まとまった資金を長く動かさずに置いておける人だ。
申込の前に決めておく3つのこと
申込の前に決めておくのは、預けるか借りるか、預けるなら期間をどうするか、どの機能を使うかの3つだ。
- 預けるのか、担保にして借りるのか、両方使うのかを決める
- 預けるなら、制限のない預け入れか、最長12か月の固定かを決める
- カードでの支払いまで使うのかを決める
この3つが決まっていれば、画面の上で迷う場面はほとんどない。
暗号資産を売らずに担保へ入れて借り入れる仕組みを備えているのがNexoだ。
預け入れと借り入れと支払いを、1つの口座にまとめたい人に向く。
この形が整うと、預けたまま利息が積み上がっていく運用を始められる。
働かなくても入ってくる収入の柱を育て、家族と過ごす時間を増やしていく暮らしを思い描ける。
そんな暮らしを思い描けるなら、Nexoの申込ページから手続きを進められる。
よくある質問
申込の前に、預けるか借りるかを決める必要はあるか
決めておくと進めやすい。
預け入れと借り入れは同じ口座で使い分けられるので、後から変えられないわけではない。
ただ、資金の性格を先に整理しておくと、最初の選択で迷わない。
期間を固定する預け入れは、最長でどのくらいか
最長は12か月だ。
しばらく使わない資金に向く。
使う時期が読めない資金は、引き出しの制限がない預け入れのほうが合う。
担保に入れた暗号資産は、売却したことになるのか
クレジットラインは、暗号資産を売却せずに担保として差し入れる仕組みだ。
売って現金化する動きとは違う。
保有を崩さずに、手元の資金を用意するための形になっている。
ロイヤルティプログラムでは何が変わるのか
段階に応じて、預け入れと借り入れの条件が変わる。
具体的な中身は、申込後の画面で確認する部分だ。
長く置くほど意味が出る区分なので、使い方の方向だけ先に決めておくとよい。
この記事のポイント
- クレジットラインは、暗号資産を売らずに担保へ入れて借りる仕組みだ
- 預け入れは、制限のないものと最長12か月の固定の2種類がある
- 借り入れには、担保を差し入れる枠と利息の付かない枠の2つがある
- Nexoカードと100種類超の銘柄で、支払いと資産管理を1つの口座にまとめられる
- 申込の前に、預けるか借りるか、期間、使う機能の3つを決めておく

暗号資産とブロックチェーンの可能性を追求するエミリー。
暗号資産投資、DeFi、NFT、WEB3、メタバースといった最先端分野を深く理解し、「エミリーズ・クリプト・インサイダー」を運営。
分かりやすい解説で、ブロックチェーン革命の潮流を一般に広めることを目指す。初心者から上級者まで、最新情報を求めるすべての人に役立つ情報発信を心がけている。