
暗号資産の担保借入リスクは、大きく2つに分かれる。
担保価値の下落で強制清算されるリスクと、貸し手が機能しなくなる信用リスクだ。
借りる仕組みそのものが悪いのではなく、値動きに備えていないことと、運用先の信用を先に確認しないことが失敗につながる。
担保借入の仕組み、3つの失敗例、運用先を選ぶときに見る条件を整理する。
暗号資産の担保借入は、売らずに資金を借りる仕組み
暗号資産の担保借入とは、あなたが持っているBTCやETHなどを担保に差し入れて、法定通貨やステーブルコインを借りる仕組みのことだ。
売却とは違い、借り入れの時点では譲渡が起きないため、値上がりが続く可能性のある資産を手放さずに資金を確保できる。
借りられる額は担保の評価額で決まる
借りられる上限は、担保に入れた暗号資産の評価額に対して、あらかじめ決められた割合で決まる。
この割合をローン資産価値比率、LTVと呼ぶ。
LTVが低いほど余裕があり、高いほど担保の価格変動の影響を受けやすい。
暗号資産は値動きが大きいため、借り入れの際には担保の評価額に余裕を持たせるのが普通だ。
担保の価値が下がってLTVが上昇すると、追加の担保を求められるか、担保の一部が清算される。
暗号資産の担保借入で起きる3つの失敗
担保借入は仕組みが単純な分、失敗のパターンもだいたい決まっている。
特に多いのが、強制清算と事業者の信用リスク、そして資産の分散による判断ミスだ。
1つずつ見ていく。
担保の価値が下がると強制清算が起きる
暗号資産の価格が急落して担保価値が下がると、LTVが一気に上がる。
運用先が定めた基準を超えると、担保の一部が自動で売却され、借金の返済に回される。
これが強制清算だ。
強制清算が起きる前には、追加の担保を入れるか借りた分の一部を返すか、通知が来るのが一般的だ。
ただし通知に気づくのが遅れると、割安な価格で資産を売られてしまう。
売却したくない最悪のタイミングで売られるのが、担保借入における最も現実的な失敗だ。
貸し手が機能しなくなる事業者リスク
担保借入では、あなたの資産を運用先に預ける形をとる。
運用先が流動性の不足や経営の問題でサービスの停止、資産の引き出し制限に陥ると、担保も借り入れ枠も自由に動かせなくなる。
暗号資産の貸し借りを包括的に規制している国や地域はまだ少ない。
運用先の説明だけに頼らず、運営年数や引き出しの実績、法人向けサービスやカード決済まで機能を広げているか、といった実態を確認する必要がある。
資産が散らばって売るべき資産と担保に回す分が混ざる
保有している暗号資産を複数の口座に置いたままだと、売ってもよい資産と担保に回す分が混ざり、必要なときに正しい判断ができない。
取引所に置いたままの資産は、担保として使うにも、預け入れるにも、ひと手間かかる。
資産の全体像が1つの画面で見えないと、担保に入れた資産のLTVがどこまで上がっているかも把握しにくい。
価格が急に動いたときに、どの口座で何を返済すればいいのか分からなくなる。
暗号資産の担保借入リスクを抑える運用先の見分け方
担保借入のリスクを抑えるには、運用先の仕組みを借りる前に見ておくのが近道だ。
特に、運営年数と借り入れ枠の設計、引き出しの自由度、担保と借り入れの見える化の3点を確認する。
運営年数と借り入れの仕組みを見る
短期間で出ては消える運用先もある中で、長く運営していることはそれ自体が実績の1つだ。
2018年から続いているようなプラットフォームは、相場の急変や利用者の増減を乗り越えてきている。
また、担保を借りるクレジットラインとは別に、利息の付かない借り入れ枠を設けているかも確認したい。
枠が複数あると、資金の使い道に合わせて借り方を変えられる。
引き出しの制限と期間固定の違いを見る
預け入れには、いつ引き出してもよい形と、期間を固定して置いておく形がある。
どちらを選べるかで、急な出費と長く寝かせる資金を使い分けられる。
制限がない預け入れだけだと安心感はあるが、期間固定の方が条件は安定しやすい。
担保存入の目的が短期的な資金確保なのか、長期的な資産の置き場所なのか、先に自分で整理しておくと条件を見誤らない。
担保と借り入れが1つの画面で見えるか
担保に差し入れた資産の残高、借りた金額、LTVの状態が同じ画面で確認できる運用先かどうかは、リスク管理のしやすさに直結する。
口座をまたいで数字を集計しているようでは、価格が急に動いたときの対応が遅れる。
担保借入を使う前に決めておくこと
運用先を選ぶ前に、あなたの側で決めておくべきことがある。
売ってよい資産と持ち続ける資産の境界と、価格が急落したときの行動を先に決めておくかどうかが、失敗を防ぐ分かれ目になる。
売ってもよい資産と担保に回す資産を分ける
現金が必要になるたびに暗号資産を売っていると、持ち続けたい銘柄まで手放すことになる。
担保借入の本来の使い方は、売らなくてもよい値を崩さずに資金を得ることだ。
最初に、売ってもよい余裕の部分と、長期で保有したい部分を分ける。
担保に回すのは、長く持つつもりの資産だ。
短期で売買する資産は担保に混ぜず、売買用の口座に置いておく。
価格が動いたときの行動を先に決める
強制清算は、価格が下がり始めてから慌てると間に合わない。
落ち着いているうちに、担保価値がここまで下がったら追加で担保を入れる、ここまで上がったら借りた分を一部返す、という目線を先に決めておく。
通知が来たときの行動を1つ決めておくだけでも、焦って資産を売る失敗は減らせる。
価格を見張り続ける必要はなく、条件を決めておけば、あとは運用先の通知にしたがって動けばよい。
担保借入と預け入れを1つの口座で扱うNexo
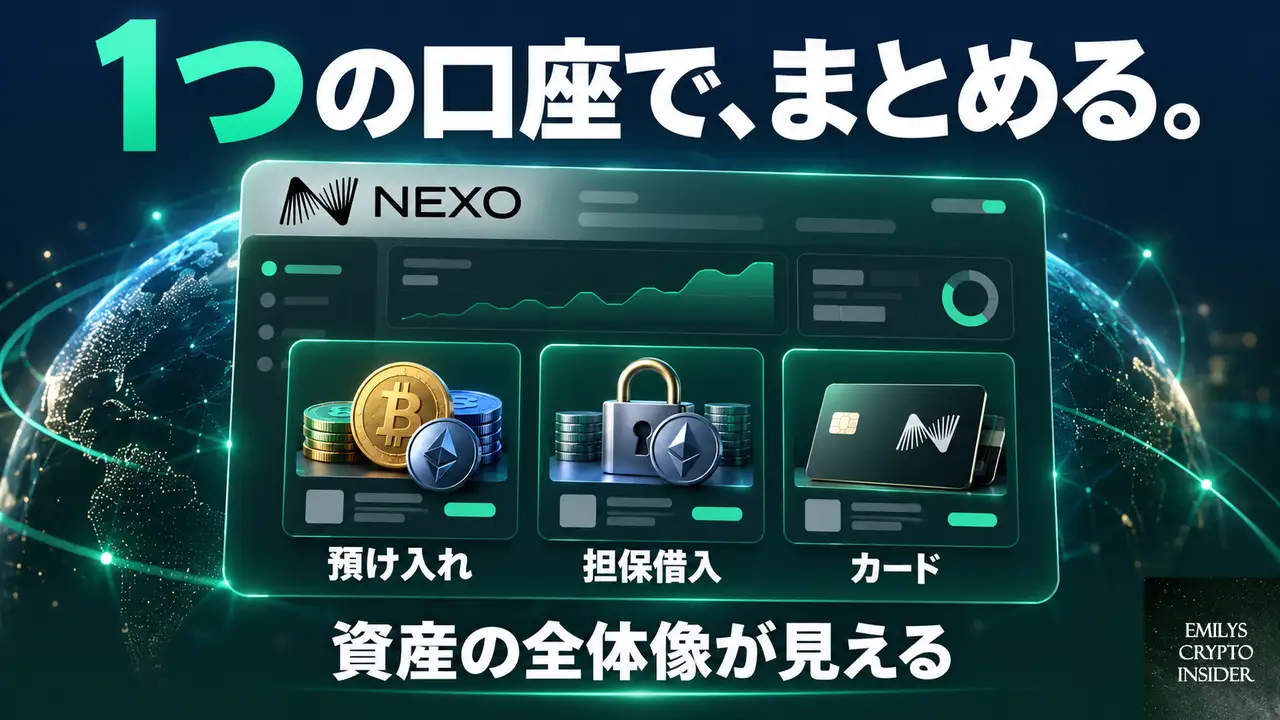
暗号資産の担保借入リスクを抑える運用先として、Nexoというプラットフォームがある。
2018年から運営を続けており、預け入れと担保による借り入れを同じ口座で扱う設計だ。
引き出す際の制限がない預け入れと、最長12か月の期間を固定する預け入れの2種類があり、支払いに使えるカードも発行している。
対応している暗号資産は100種類を超えるため、複数の銘柄を1か所にまとめやすい。
よくある質問
暗号資産の担保借入で、担保を失うことはありますか
あります。
担保に入れた暗号資産の価格が大きく下がり、LTVが運用先の基準を超えると、担保の一部が自動で売却される強制清算が起きます。
追加の担保を入れるか、借入金の一部を返すかを決めておけば避けやすくなります。
担保借入は初心者でも使ってよいのでしょうか
仕組み自体は単純ですが、LTVの考え方を理解してから使うのが前提です。
まずは少額で試し、担保の評価額と借り入れ上限を確認する習慣をつけると、リスクを大きくせずに慣れられます。
預け入れと担保借入は、同じ場所で扱えますか
Nexoのように、預け入れと担保による借り入れを1つの口座で扱えるサービスがあります。
別々の口座を行き来すると資産の全体像が見えにくくなるので、同じ画面で確認できるサービスを選ぶのが安全です。
この記事のポイント
- 暗号資産の担保借入は、売らずに資金を借りる仕組みだが、LTVの上昇による強制清算が最大のリスク
- 貸し手の信用リスクもあり、運営年数と引き出しの自由度、借り入れの仕組みを確認する
- 売ってもよい資産と担保に回す分を先に分け、価格が動いたときの行動を決めておく
- 運用先は、担保と借り入れが同じ画面で見える設計かどうかで見分ける

暗号資産とブロックチェーンの可能性を追求するエミリー。
暗号資産投資、DeFi、NFT、WEB3、メタバースといった最先端分野を深く理解し、「エミリーズ・クリプト・インサイダー」を運営。
分かりやすい解説で、ブロックチェーン革命の潮流を一般に広めることを目指す。初心者から上級者まで、最新情報を求めるすべての人に役立つ情報発信を心がけている。