ドイツ最大の銀行であるドイツ銀行が、暗号資産のカストディ(保管)サービスを正式に始めた。
サービスは11月11日に稼働した。ビットコイン(BTC)とイーサリアム(ETH)に加え、USDCなど3銘柄のステーブルコイン・電子マネートークンに対応する。9月の発表からおよそ2カ月での開始だ。
伝統的な大手銀行が暗号資産の「金庫番」を担えば、機関投資家の資金が市場に入る経路は太くなる。この記事では、サービスの中身、規制面の背景、今後の展開を順に整理していく。
ドイツ銀行のカストディサービスで何ができるのか
そもそも暗号資産カストディとは
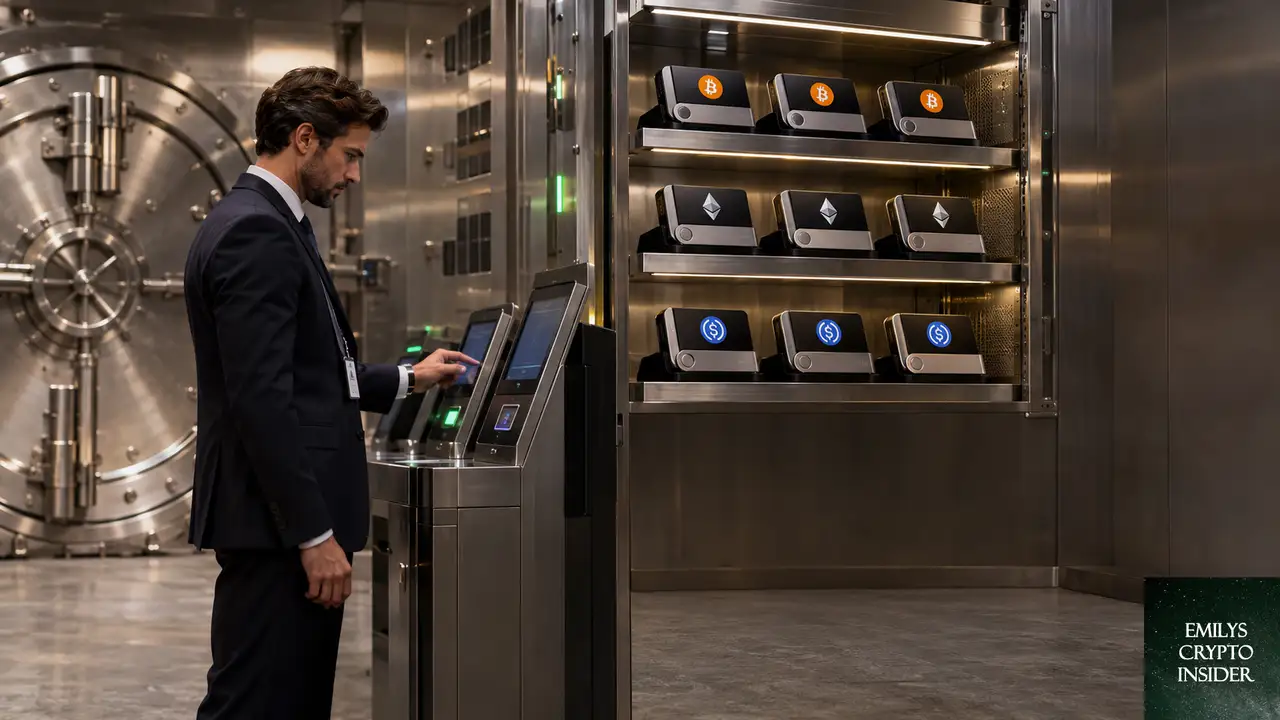
暗号資産カストディとは、規制を受けた機関が顧客に代わってデジタル資産を保管するサービスだ。中心となるのは「秘密鍵」の管理である。
秘密鍵は、暗号資産を動かすための唯一のパスワードのようなものだ。失えば資産は取り出せなくなり、盗まれれば勝手に送金されてしまう。カストディ事業者は、この鍵とウォレットを顧客の代わりに厳重に管理する。銀行の貸金庫に、鍵の管理まで丸ごと任せるイメージに近い。
ドイツ銀行のサービスは、多層的な鍵管理の統制を採用している。1人が1つの鍵を握るのではなく、複数の承認や管理手順を重ねて、不正や紛失のリスクを下げる仕組みだ。要は、銀行らしい内部統制を暗号資産の世界に持ち込んだということだ。
対応資産はBTC・ETHと3銘柄のトークン
対応するのはBTCとETH、そしてUSDC、EURC、EURAUの3銘柄だ。後者の3つはステーブルコインと電子マネートークンにあたる。
ステーブルコインは、米ドルやユーロなどの法定通貨と価値が連動するよう設計された暗号資産を指す。USDCとEURCは米Circle社が発行しており、それぞれドルとユーロに連動する。電子マネートークンは、EUの規制で定められた区分の1つで、単一の法定通貨に連動するトークンのことだ。
EURAUは、AllUnityが発行するユーロ建てのトークンである。AllUnityは、ドイツ銀行傘下の資産運用会社DWSなどが出資する企業だ。
業務の範囲は資産の保管と送金になる。株式や債券をブロックチェーン上で扱う「トークン化金融商品」への対応は、今後のロードマップに入っている。
個人は使えない、顧客は機関投資家に限定
このサービスは個人投資家向けではない。対象は、ドイツ銀行のコーポレートバンクと投資銀行部門の顧客だ。
想定する顧客には、資産運用会社、ヘッジファンド、証券ブローカー、ソブリン機関(国が運営する投資機関など)が並ぶ。個人がドイツ銀行の口座でBTCを買える、という話ではない点は押さえておきたい。
申請から41カ月、ようやくたどり着いた正式稼働
BaFinへの申請は2023年6月
ドイツ銀行がドイツの金融監督当局BaFin(連邦金融監督庁)に申請したのは2023年6月だ。そこから約41カ月がたっている。
待っている間に、競合は先に動いた。同じドイツの大手銀行コメルツバンクは、2023年にカストディ免許を取得している。さらにドイツ銀行の審査中に、国内の別の申請者3社も承認を得た。
国内最大手が後発になった構図は、審査の重さを物語る。巨大銀行ほど既存業務への影響を細かく確認されるため、時間がかかりやすいとの見方がある。
9月の発表から2カ月で稼働へ
ドイツ銀行がサービス開始を公表したのは2026年9月だ。この時点では、規制上の手続きが完了することを条件としていた。
発表の際、コーポレートバンクの共同責任者ゲラルト・ポドブニク氏は、デジタル資産を伝統的金融の「重要な補完」と表現した。10月には記者団に対し、まずドイツで始めると説明している。条件付きの予告を、約2カ月で実際の稼働につなげた形だ。
MiCA認可で欧州30カ国に道が開く
ドイツ銀行は、EUの暗号資産規制であるMiCA(暗号資産市場規則 / Markets in Crypto-Assets)の認可を得ている。MiCAは、EU域内で暗号資産サービスを提供する事業者のルールを統一した法律だ。
大きな特徴は「パスポート制度」にある。1つの国で認可を得れば、他の加盟国でも同じサービスを提供できる。国ごとに免許を取り直す必要がない、ということだ。
ドイツ銀行の認可は、欧州経済領域(EEA)の30カ国すべてに及ぶ。ドイツから始めつつ、欧州全体の機関顧客に手を伸ばす土台はすでに整っている。
次の一手はアジア展開とトークン化
2027年にはアジアの金融センターへ
ドイツ銀行は2027年に、アジアの金融センターへ展開する計画を持つ。具体的な都市名はまだ明らかになっていない。
アジアでは、香港やシンガポールが暗号資産の規制整備を進めてきた。欧州で実績を積んでから、機関マネーが集まる地域へ広げる順序は理にかなっている。
ステーブルコイン変換やデジタル債も視野
サービス自体の拡充も予定されている。挙がっているのは、ステーブルコインの変換サービス、トークン化預金、デジタル債券の発行の3つだ。
トークン化預金とは、銀行預金をブロックチェーン上のトークンとして表したものを指す。ステーブルコインと似ているが、発行体が銀行そのものである点が違う。銀行の信用に裏打ちされたまま、24時間いつでも送金できるといったブロックチェーンの利点を使えるのが強みだ。
これらの拡大は、コーポレートバンク部門の目標を支える位置づけにある。同行は2028年までに、この部門で年8%の成長を目指している。
過去最高益と資産運用部門との連携
サービス開始と同じ11月11日、ドイツ銀行はDeutsche Asset Managementと覚書(MoU)を結んだ。デジタル資産分野でのさらなる協業を探る内容だ。
業績面の追い風もある。同行は2026年第3四半期に、19億ユーロ(約21億ドル)という同四半期として過去最高の利益を計上した。本業が好調なうちに、新規事業へ投資する余力があるとみられている。
ドイツ銀行の参入は市場に何をもたらすか
ユーロ建てトークンを2つ揃えた狙い
対応トークンの顔ぶれには、同行の戦略がよく表れている。ステーブルコイン系の3銘柄のうち、2つがユーロ建てだ。
ステーブルコイン市場は、現状ではUSDTやUSDCといったドル建てが圧倒的に大きい。欧州では、ドル建てへの依存が通貨主権の面で懸念されてきた経緯がある。
欧州の大手銀行が最初からEURCとEURAUを扱う判断は、ユーロ建てデジタル決済の受け皿を育てる意図とも読める。特にEURAUはグループと縁のあるトークンだ。グループ内での事業連携まで見据えた選択との見方もできる。
機関マネーの「入り口」がまた1つ増える
機関投資家が暗号資産を持つうえで、大きな壁の1つが保管の問題だった。ファンドは顧客の資産を、信頼できる第三者に預けるよう求められることが多い。
暗号資産の専業業者に資産を預けることに、抵抗を感じる運用会社は少なくない。2022年のFTX破綻以降、その傾向は強まった。長い歴史を持つ大手銀行が保管を担えば、こうした心理的なハードルは下がる。
相場への即効性は限られるだろう。ただ、資金が市場に流れ込むための「配管」が1本増えたと考えれば、中長期的な意味は小さくない。
後発組の勝ち筋はどこにあるか
一方で、ドイツ銀行はカストディ分野では明らかな後発だ。米国ではバンク・オブ・ニューヨーク・メロンが早くから機関向けの保管を手がけている。ドイツ国内でもコメルツバンクが先に免許を得た。
差別化の材料になるのは、保管単体ではなく周辺サービスとの組み合わせだとみられる。トークン化預金やデジタル債券、ステーブルコイン変換まで1つの銀行で完結すれば、既存の大口取引先には使い勝手がいい。
41カ月の待ち時間は痛手だった。それでも、MiCAで欧州全域をカバーできる今のタイミングでの参入は、悪くないとの指摘もある。今後はアジア展開の時期と、対応資産をどこまで広げるかが評価の分かれ目になりそうだ。
この記事のポイント
- ドイツ銀行が11月11日、BTC・ETHと3銘柄のステーブルコイン系トークンを扱うカストディを始めた
- 利用できるのは資産運用会社やヘッジファンドなどの機関顧客で、個人投資家は対象外だ
- BaFinへの申請から約41カ月かかったが、MiCA認可によりEEAの30カ国で展開できる
- 2027年のアジア進出と、トークン化預金やデジタル債券の発行も計画している
- ユーロ建てトークンを2つ扱う点に、欧州のデジタル決済を見据えた戦略がにじむ

暗号資産とブロックチェーンの可能性を追求するエミリー。
暗号資産投資、DeFi、NFT、WEB3、メタバースといった最先端分野を深く理解し、「エミリーズ・クリプト・インサイダー」を運営。
分かりやすい解説で、ブロックチェーン革命の潮流を一般に広めることを目指す。初心者から上級者まで、最新情報を求めるすべての人に役立つ情報発信を心がけている。