
取引所に置いたままの暗号資産がもったいないと感じるのは、売買以外の動かし方を知らないからだ。
短期の売買に使わない資金には、預け入れと担保という2つの置き方が選べる。
預け入れは資産を寝かせておく選択肢で、担保は売らずに資金を用意する選択肢だ。
どちらも、取引所の口座から動かすだけで始められる。
この記事では、取引所に置いたままの資産をどう整理するか、預け先を選ぶ条件、売らずに資金を用意する考え方までを順に整理する。
取引所に置いたままの資産は、なぜもったいないのか
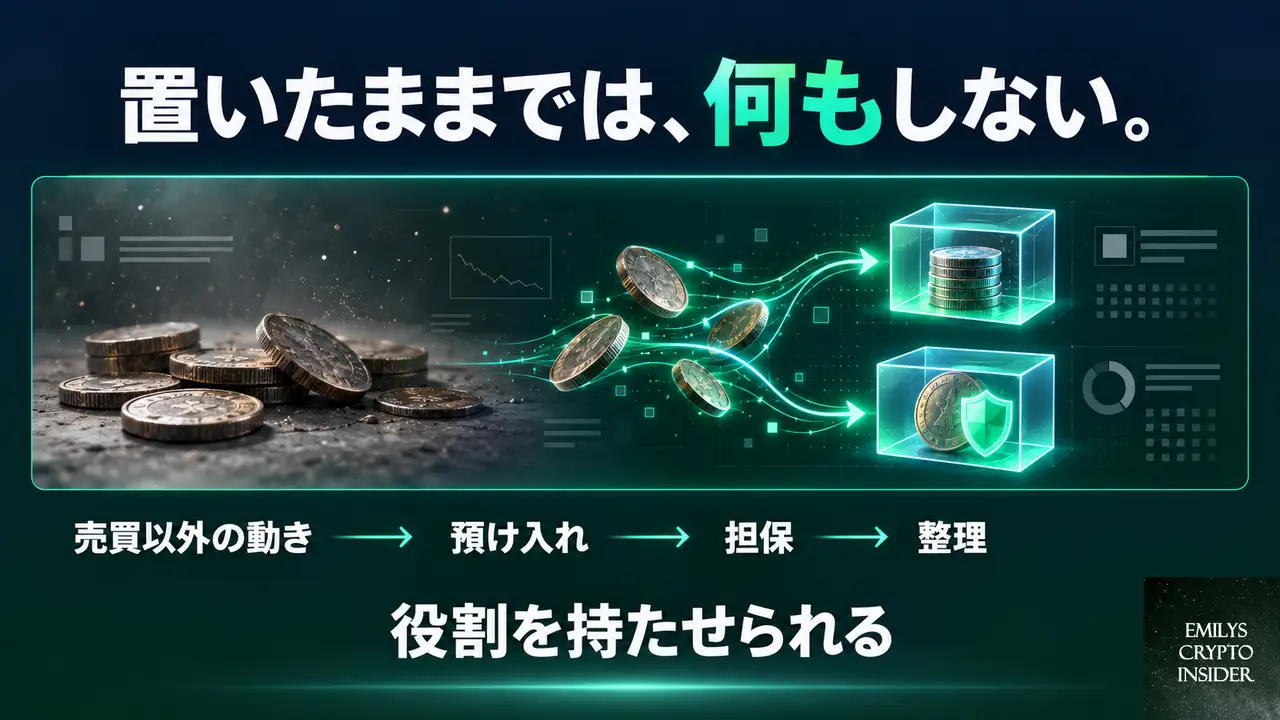
置いたままの資産がもったいないのは、値動きの影響を受けるだけで何もしていないからだ。
売買に使わない資金は、預けるか担保に回すかで別の役割を持てる。
動かしていない資産に役割が無い
買った暗号資産を取引所の口座に置いたままにすると、その資産は値動きの影響を受けるだけで、他に何もしない。
売買の予定が無いなら、置き場所を変えるだけで別の役割を持たせられる。
役割が無い状態は、生活に例えるなら現金を机の上に置いたままにしているのと同じだ。
使う予定も、預ける予定も無ければ、持っている意味を確認できなくなる。
現金が要るたびに売ることが、保有の前提を崩す
現金が必要になるたびに暗号資産を売っていると、そのたびに保有が減る。
売ることが前提になると、そのまま持ち続けるという前提が崩れる。
売らずに資金を用意できる形を知っておくと、この流れから抜けられる。
手元に現金が要ったからといって、必ずしも暗号資産を手放す必要はない。
取引所から動かすときに選べる置き場所は何か
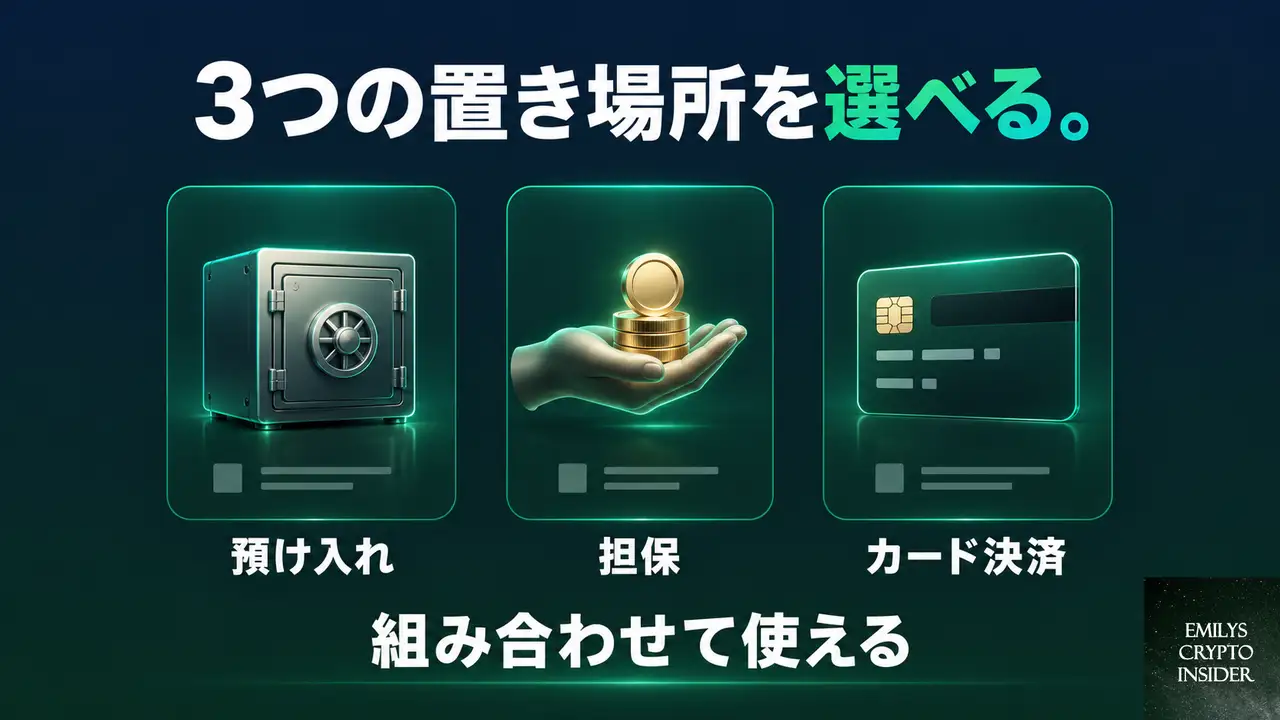
置き場所は預け入れ、担保、カード決済の3つから選べる。
それぞれ役割が違い、組み合わせられる。
| 置き場所 | 何ができるか |
|---|---|
| 預け入れ | 使う予定の無い資産を寝かせる |
| 担保 | 売らずに資金を借りる |
| カード決済 | 日々の支払いに資産を回す |
預け入れで寝かせる
預け入れは、使う予定の無い資産を預けておく置き場所だ。
短期の売買と違い、売ったり買ったりを繰り返さない。
期間を固定する形と、いつでも引き出せる形があり、資金の性格で使い分ける。
すぐに使う予定が無い分は期間を固定し、少し先に使うかもしれない分は引き出せる形に置く、といった分け方ができる。
担保に入れて借りる
担保とは、持っている資産を預けたまま、その価値を裏付けにして資金を借りる仕組みだ。
売却と違い、資産を手放さずに済む。
返済すれば担保にした資産が戻る。
現金が要る場面で、保有している暗号資産を売る代わりにこの形を選べる。
カード決済の枠として使う
預けた資産を裏付けにしたカードを使えば、日々の支払いに資産を回せる。
売ってから払うのではなく、持ったままの資産を決済の枠として使う形だ。
預け入れとカードが同じ口座にあれば、資産を売って現金へ移す手間を挟まずに、日々の支払いを済ませられる。
預け先を比べるときに確認することは何か
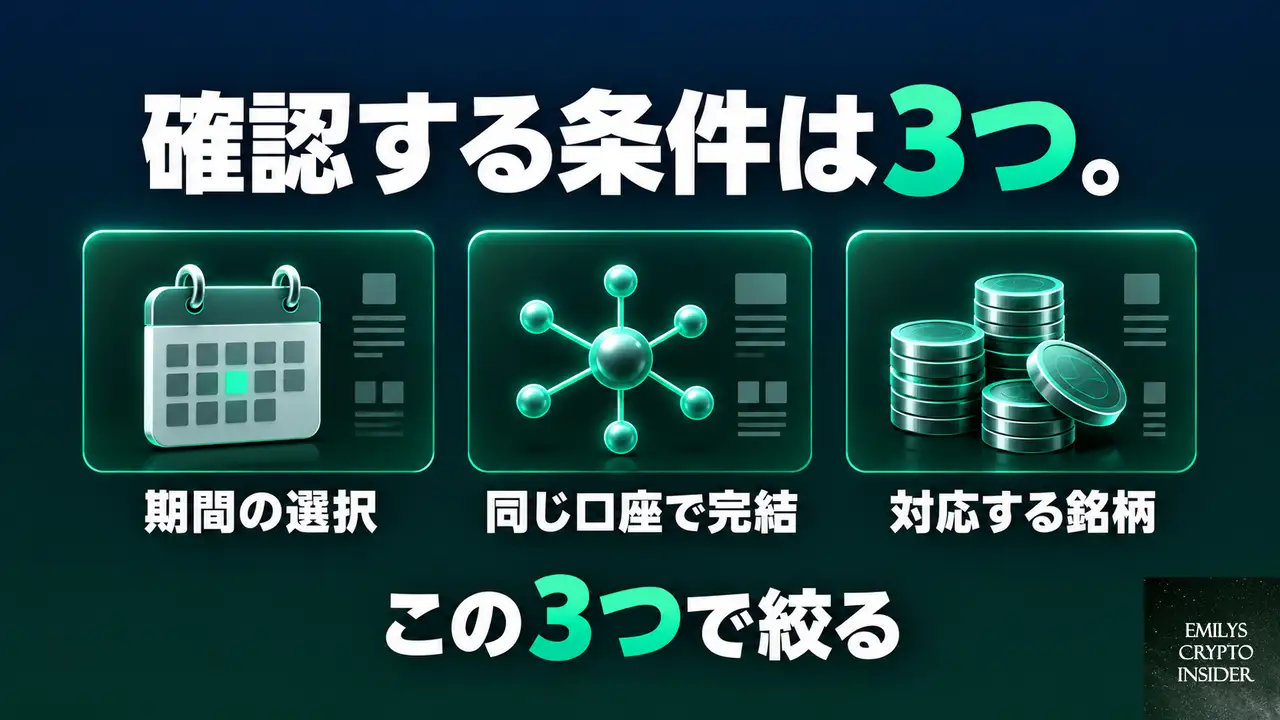
預け先を比べるときは、期間を選べるか、同じ口座で借り入れと支払いまで扱えるか、対応する銘柄の数を見る。
この3つで絞れる。
| 条件 | なぜ確認するか |
|---|---|
| 期間を自分で選べるか | すぐ使う資金と寝かせる資金を分けられる |
| 借り入れと支払いが同じ口座か | 資産の全体像を1か所で見られる |
| 対応する銘柄の数 | 複数の資産をまとめやすい |
期間を自分で選べるか
いつでも引き出せる形と、期間を固定する形の両方があると、使う予定の無い資金と、少し先に使う予定の資金を分けて置ける。
自分の資金の性格に合わせて期間を選べることが、預け先を決める条件になる。
期間の選択肢が無いと、すべての資金を同じ扱いで置くことになる。
借り入れと支払いが同じ口座で済むか
預け入れ先、借り入れ先、カードがばらばらだと、資産の全体像が見えにくい。
1つの口座で預け入れと借り入れと支払いをまとめて扱えるかは、確認しておきたい。
口座が複数に散らばっていると、どこに何がいくらあるかを把握するだけで手間がかかる。
同じログインの先に機能が揃っているかで、日々の管理は大きく変わる。
対応している銘柄の種類
複数の銘柄を分けて持っているなら、預け先が対応している銘柄の数を確認する。
対応が広いほど、散らばっていた資産を1か所にまとめやすい。
銘柄ごとに別々の預け先を開いていると、口座数は増える一方だ。
対応している種類が多ければ、まとめる先の候補を1つに絞れる。
売らずに資金を用意するにはどうするか
売らずに資金を用意するには、担保という仕組みを使う。
資産を預けたまま借り入れ枠を持てるので、保有を崩さずに現金を用意できる。
売却と担保の違い
売却は資産を手放すこと、担保は資産を預けたままにすることだ。
現金が要るたびに売っていた人にとって、担保という選択肢は保有を続けながら資金を用意できる点が違う。
- 売却は、暗号資産を現金へ換えて保有を終える
- 担保は、暗号資産を預けたまま資金を借りる
- 返済すれば、預けた暗号資産が戻る
保有を崩さずに現金を用意する流れ
手元の暗号資産を担保に入れる。
すると、その価値を裏付けにした借り入れ枠が使える。
返済すれば担保が戻るので、保有を続けられる。
売る場合と違い、資金を手に入れるために保有を終える必要が無い。
現金が要るたびに暗号資産を手放してきた流れを、ここで変えられる。
散らかった口座はどう整理すればよいか
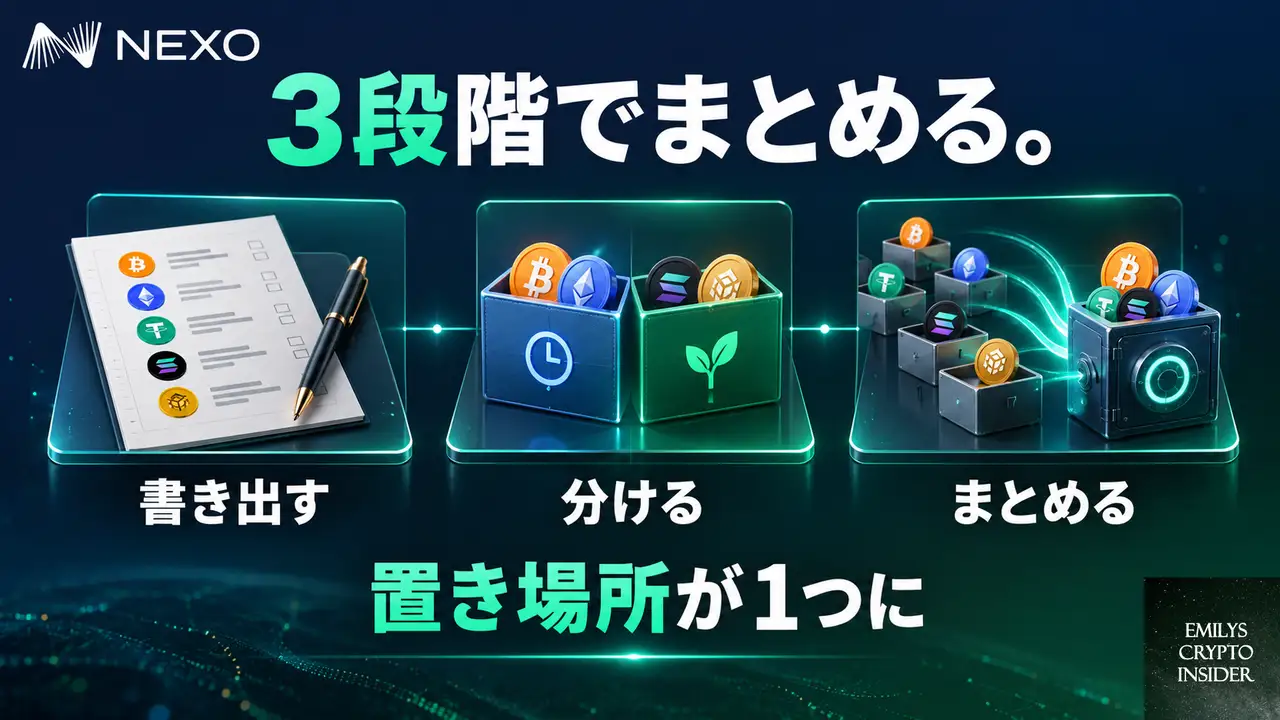
散らかった口座は、短期の売買用と長期の預け入れ用に分けてから、預け先の条件を1つに絞ってまとめる。
順番は全体像の書き出し、分離、集約の3段だ。
まず全体像を書き出す
最初に、どの口座にどの銘柄がどれだけあるか書き出す。
細かく集計する必要は無く、口座名と保有銘柄、売買に使う予定があるかを並べるだけで十分だ。
全体像が見えないまま整理を始めると、どこから手を付ければよいか分からない。
書き出して初めて、口座が思ったより散らばっていたことや、動かさないままの資金が増えていることに気づく。
短期の売買と長期の預け入れを分ける
書き出した資産を、短期の売買で使う分と、当面動かさない分に分ける。
短期の分は今の取引所に置いたままでよい。
長期の分だけを、預け入れ先へ移す。
この分離ができれば、取引所に置いたままの資産のうち、どれが本当にもったいない状態なのかがはっきりする。
1か所にまとめる条件を決める
長期の分を置く先は、期間を選べること、借り入れと支払いが同じ口座で済むこと、対応する銘柄の種類という3条件で絞る。
この3つを満たす先を1つ決めれば、散らかった口座を整理できる。
整理の受け皿を探す段階で、預け入れと借り入れとカードを1つの口座で扱うNexoのようなプラットフォームが選択肢になる。
Nexoは2018年から暗号資産向けのサービスを運営しており、短期の売買ではなく資産を置いたままにする使い方に合わせて作られている。
よくある質問
取引所に置いたままでも、特に困ることは無いのでは
売買を頻繁にするなら、取引所に置いたままでも困らない。
値動きを追いたいだけで売買の予定が無いなら、その資産は動かさない限り別の役割を持たない。
預け入れや担保という置き方を知っておくと、資金の性格に合わせて置き場所を選べる。
預け入れと担保は、どちらを先に考えればよいか
使う予定の無い資金から先に分ける。
当面売買に回さない分を預け入れに置き、そのうえで現金が要る場面が想定できるなら、担保という形も検討する。
順番は、預け入れで整理してから借り入れを考えるのが分かりやすい。
複数の口座に資産が散らかっている。全部を1つにまとめるべきか
短期の売買で使う分と、動かさない分を分けて考える。
売買の頻度が高い分はそのまま取引所に置き、動かさない分だけを預け入れ先へまとめる。
無理に全部を1つにするより、役割で2つに分けるほうが全体像は見えやすい。
売らずに資金を用意すると、結局いつ返すのか
借り入れた枠は、手元の資金が用意できた時点で返せばよい。
返済すると担保にした資産が戻る。
売却と違い、その間も資産を手放さずに保有を続けられる。
この記事のポイント
- 取引所に置いたままの資産は、預け入れと担保という2つの動かし方を持てる
- 現金が要るたびに売ると、保有を続ける前提が崩れる
- 預け先を選ぶ条件は、期間の選択、同じ口座での完結、対応銘柄の3つ
- 口座の整理は、全体像を書き出す、短期と長期を分ける、集約先を決めるの順で進める
- 売らずに資金を用意する形として、担保を差し入れて借りる仕組みがある

暗号資産とブロックチェーンの可能性を追求するエミリー。
暗号資産投資、DeFi、NFT、WEB3、メタバースといった最先端分野を深く理解し、「エミリーズ・クリプト・インサイダー」を運営。
分かりやすい解説で、ブロックチェーン革命の潮流を一般に広めることを目指す。初心者から上級者まで、最新情報を求めるすべての人に役立つ情報発信を心がけている。