

「DeFi(ディーファイ)」という言葉について、初めての方にも「なるほど!」と思っていただけるように、分かりやすくお話ししていきたいと思います。
実はこのDeFi、ただの新しい技術というだけでなく、私たちとお金の付き合い方をガラッと変えてしまうかもしれない、とても大きな可能性を秘めた考え方なんです。
DeFiとは、一言でいうと?
DeFiは、「Decentralized Finance(ディセントラライズド ファイナンス)」を略した言葉です。
日本語にすると「分散型金融(ぶんさんがたきんゆう)」となります。
…と言われても、ちょっと難しいですよね。
もっと簡単に言うと、「銀行やクレジットカード会社のような『真ん中に立つ人』がいなくても、インターネット上でお金の貸し借りや交換などができる新しい金融の仕組み」のことです。
次世代の銀行だと思っていてくれてOKです。
今までの金融・銀行と何が違うの?
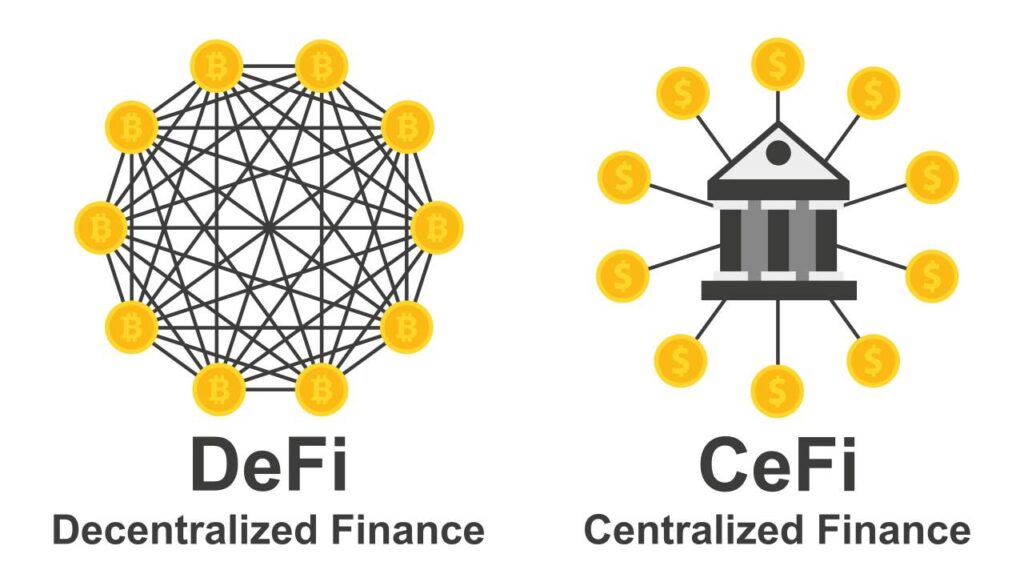
普段、私たちがお金に関するサービスを使うとき、ほとんどの場合、銀行や証券会社、カード会社といった「金融機関」が間に入っていますよね。
- 誰かにお金を送るとき → 銀行を使います
- お金を借りたいとき → 銀行やカードローン会社に申し込みます
- 株などを買いたいとき → 証券会社に口座を開きます
これらはすべて、信頼できる「真ん中の人・会社(仲介者)」がいるから成り立っています。
でも、DeFiの世界では、これらのサービスをインターネットと「ブロックチェーン」という技術を使って、利用者同士が直接やり取りできるようになります。
イメージとしては、金融界のメルカリやUberのような感じかもしれません。
間に会社を通さなくても、個人間で直接、お金の取引ができるようになるんです。
なぜDeFiがこんなに注目されているの?
DeFiがこれほど話題になっているのには、いくつか理由があります。
- 世界中の誰もが使える: インターネット環境さえあれば、基本的に誰でも、どこからでもDeFiのサービスを利用できます。これは、銀行口座を持つことが難しい地域に住む、世界で約17億人とも言われる人々にとって、ものすごく大きな変化です。
- 24時間365日、いつでもOK: 銀行には窓口の開いている時間や休日がありますが、DeFiはプログラムで動いているので、いつでも利用できます。
- 手数料が安くなるかも: 間に会社が入らない分、サービス利用の手数料が安くなる可能性があります。特に海外へのお金のやり取りなどが、もっと手軽になるかもしれません。
- 新しい金融サービスが生まれている: 今までにはなかった、面白い、あるいは便利な金融サービスがDeFiの世界から次々と登場しています。
- 自分のお金は自分で管理: DeFiでは、自分のお金(暗号資産)を銀行などに預けるのではなく、自分で直接管理することができます。
これから詳しく見ていきますが、DeFiは単に技術がすごいというだけでなく、私たち一人ひとりとお金の関係性を、もっと自由で、もっと公平なものに変えてくれるかもしれない、そんな可能性を秘めているんです。
DeFiはどうやって動いているの? スマートコントラクトと分散型ネットワークの秘密
さて、銀行みたいな仲介者がいなくても金融サービスが使えるって、どういう仕組みなのでしょうか?
DeFiの心臓部ともいえる、大切な技術について見ていきましょう。
それは「スマートコントラクト」と「分散型ネットワーク」です。
スマートコントラクトって何? 「自動で約束を守るプログラム」
スマートコントラクトをすごく簡単に説明すると、「あらかじめ決められたルールに従って、自動的に実行されるデジタルの契約(プログラム)」のことです。
例えば、あなたが友達と「もし明日、東京で雨が降ったら、私からあなたに1,000円渡すね」という約束をしたとします。
普通の約束だと、本当に雨が降ったか確認して、ちゃんとお金を渡すかどうかは、お互いの信頼にかかっていますよね。
でも、スマートコントラクトを使うと、こんな風になります:
- 「明日、東京で雨が降ったら、AさんからBさんに1,000円分の暗号資産を送る」というルールをプログラムとして書き込みます。
- このプログラムが、インターネットを通じて天気予報のデータを自動でチェックします。
- もし「雨が降る」という条件が満たされたら、プログラムが自動的にAさんのデジタルなお財布(ウォレット)からBさんのウォレットへ、1,000円分の暗号資産を送金します。
人の手を介さずに、約束が自動で、しかも正確に実行される。
まるで、条件が揃うと勝手にジュースが出てくる自動販売機みたいですね。
これがスマートコントラクトの基本的な考え方です。
DeFiを支える土台:イーサリアム

DeFiのサービスの多くは、「イーサリアム」という名前のブロックチェーン上で作られています。
イーサリアムは、ビットコインの次に有名なブロックチェーンの一つですが、ただ暗号資産を送るだけでなく、この「スマートコントラクト」を実行できるのが大きな特徴です。
イーサリアムは、世界中のコンピューターが繋がって動いている巨大なコンピューターシステムのようなもので、その上で色々なアプリケーション(アプリ)を動かすことができます。
DeFiサービスも、このイーサリアムという土台の上で動いているアプリの一種なんです。
具体的な例で見てみよう:分散型取引所(DEX)
DeFiの仕組みを、暗号資産を交換する場所である「分散型取引所(DEX:デックス)」を例に見てみましょう。
今までの取引所(中央集権型)の場合:
皆さんがコインチェックやbitbank、SBI VCトレードのような(中央集権型の)暗号資産取引所を使う場合を想像してください。
- まず、取引所に自分のアカウントを作ります。
- 日本円や持っている暗号資産を、その取引所の口座に入金(預け入れ)します。
- 取引所のシステムの中で、「買いたい」「売りたい」という注文を出します。
- 取引所が買い手と売り手を見つけて、取引を成立させ、私たちは手数料を支払います。
- この間、私たちのお金や暗号資産は、取引所が管理しています。
分散型取引所(DEX)の場合:
- まず、自分専用のデジタルなお財布「ウォレット」を用意します(これは自分で管理します)。
- DEXのウェブサイトに、自分のウォレットをつなぎます。
- 自分のお金や暗号資産は、取引所に預けるのではなく、自分のウォレットに入れたままです。
- 「この暗号資産を、別の暗号資産に交換したい」という指示を出すと、その取引はスマートコントラクトによって自動的に実行されます。
- 取引所のような仲介会社は存在せず、取引の記録はブロックチェーンに書き込まれます。
つまり、銀行や証券会社のような「信頼できる真ん中の人」がいなくても、スマートコントラクトと、それを動かすブロックチェーンのネットワークが、その代わりをしてくれる、というわけです。
なぜ「分散型」なの?

DeFiが「分散型」と呼ばれるのは、サービスが特定の会社や組織によって管理されているのではなく、世界中に散らばったたくさんのコンピューター(ノードと呼ばれます)によって、みんなで支え合って運営されているからです。
これによって、いくつかの良いことがあります:
- 一つの場所が故障しても、システム全体は止まりにくい(頑丈になる)
- 誰か一人が勝手にルールを変えたり、サービスを止めたりするのが難しい
- 取引の記録などが公開されていて、透明性が高い
DeFiは積み木みたい? レイヤー構造
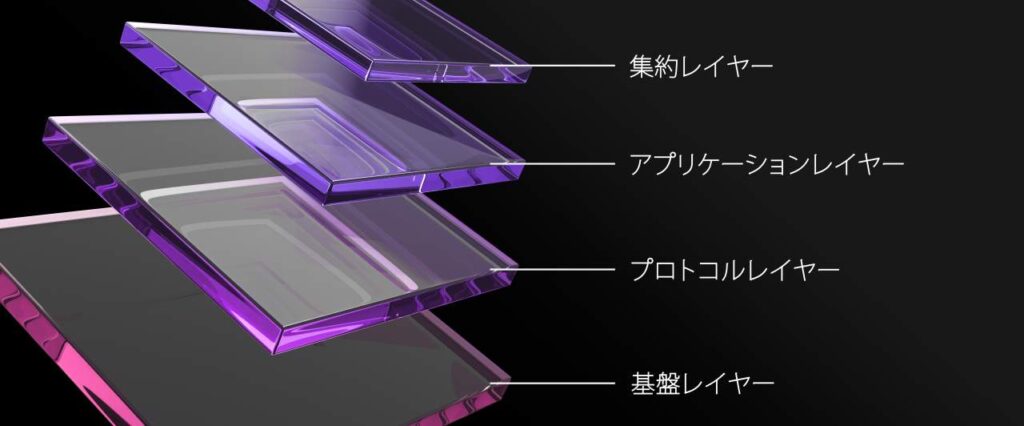
DeFiの世界は、いくつかの層(レイヤー)が積み重なってできています。
まるでレゴブロックみたいですね。
| レイヤー | 役割 | 例 |
|---|---|---|
| 基盤レイヤー | DeFiが動く土台となるブロックチェーン | イーサリアム、ソラナ、バイナンススマートチェーン |
| プロトコルレイヤー | 貸し借りや交換といった基本的な金融の機能を提供(サービスそのもの) | Aave(貸し借り)、Uniswap(交換) |
| アプリケーションレイヤー | 私たちが実際に使うアプリやツール | ウォレット(お財布アプリ)、ポートフォリオ管理ツール(資産状況を見るツール) |
| 集約レイヤー | 色々なサービスを組み合わせて、より便利な機能を提供 | (以前はイールドファーミングのプラットフォームなどを例示) |
これらの層がうまく連携することで、DeFiという大きなエコシステム(構造)が成り立っているんです。
DeFiのすごいところ! 主なメリットをチェック

DeFiが注目される理由は、今までの金融サービスにはなかった、たくさんのメリットがあるからです。
具体的にどんな良いことがあるのか、一緒に見ていきましょう。
1. 誰でも、どこからでも使える金融サービス(アクセシビリティ)

今までの銀行サービスって、口座を開くのに身分証明書が必要だったり、ローンを組むのに信用情報(クレジットスコア)が必要だったり、結構ハードルが高いこともありますよね。
実際、世界には銀行口座を持てない人が17億人もいると言われています。
DeFiなら…
- インターネットとスマホ(またはPC)があればOK! 基本的に、誰でもサービスを利用できます。
- 身分証明や信用スコアは不要なことが多いです。
- 少額からでも始めやすいサービスがたくさんあります。
- 24時間365日、いつでもアクセス可能です。
例えば、遠い国の、銀行の支店がないような村に住んでいる人でも、スマホ一つでDeFiを使ってお金を借りたり、貯蓄を増やしたりするチャンスが生まれるんです。
これは本当にすごいことですよね。
2. お金の流れがクリアに(透明性)
銀行や金融機関って、私たちから預かったお金を実際にどうやって運用しているのか、詳しいことってあまり分からないですよね?
ちょっとブラックボックスな部分があります。
DeFiなら…
- すべての取引記録がブロックチェーン上に公開されていて、誰でも見ることができます(個人情報は載りません)。
- サービスの仕組みを決めているスマートコントラクトのプログラムコードも、基本的には公開されています。
- だから、サービスがどう動いているのかが、とても分かりやすいんです。
- 不正やごまかしが非常にしにくい仕組みになっています。
お金の流れがガラス張りになっているようなイメージですね。
3. お金を借りるときの金利が低くなるかも(効率性)
銀行やカードローンなど、従来の金融機関からお金を借りるときには、利息(金利)を支払う必要がありますよね。
この金利には、金融機関の運営コストや利益などが含まれています。
DeFiなら…
- DeFiのレンディングサービス(お金の貸し借りサービス)では、銀行のような大きな組織や店舗を持たず、スマートコントラクトで自動的に運営されている部分が多いため、運営コストを低く抑えられる可能性があります。
- また、貸し手と借り手をより直接的に結びつけるため、中間マージン(仲介手数料)が少なくなることも考えられます。
- その結果、借り手が支払う金利が、従来の金融サービスよりも低くなるケースがあります。
ただし、DeFiの金利は、そのサービス内で「お金を貸したい人」と「借りたい人」のバランス(需要と供給)によって常に変動します。
また、借りる際には担保が必要になるなど、利用条件やリスクも伴いますので、単純に比較できるわけではありませんが、より効率的な仕組みによって金利が低くなる可能性があるのは、DeFiの魅力の一つと言えるでしょう。
4. 自分のお金は、自分でしっかり管理(自己管理)
銀行にお金を預けているとき、そのお金は「銀行が管理している」状態ですよね。
もし万が一、銀行が倒産したり、何らかの理由で口座が凍結されたりしたら…と考えると、少し不安になることもあります。
DeFiなら…
- 自分のお金(暗号資産)は、自分のデジタルウォレットで、完全に自分で管理します。銀行などに預けるわけではありません。
- 「あなたの鍵、あなたのコイン(Your Keys, Your Coins)」という言葉があるように、秘密の鍵(パスワードのようなもの)を知っているあなただけが、その資産を動かせます。
- 誰かに勝手に資産を止められたり、没収されたりする心配がありません。
- 誰かの許可を得なくても、自由に取引ができます(これを「パーミッションレス」と言います)。
自分のお金に対するコントロールを、完全に取り戻せる感覚ですね。
5. 今までにない、新しい金融サービス(革新性)
今までの金融の世界では、新しいサービスを始めるには、国の許可やたくさんのルールがあって、なかなか簡単ではありませんでした。
でも、DeFiの世界はもっとオープンです。
DeFiだから生まれたサービス例:
- フラッシュローン: 一瞬だけ(一つの取引の中だけで)無担保で大金を借りて、すぐに返す、という魔法のような仕組み。
- トークン化された資産: 不動産やアート作品などを、ブロックチェーン上で扱えるデジタルの権利(トークン)にする。
DeFiの自由な環境だからこそ、こんなにクリエイティブで新しい金融の形がどんどん生まれているんです。
これらのメリットを見ると、DeFiがどれだけ大きな可能性を持っているか、ワクワクしてきませんか? でも、新しいものには必ず注意点もあります。次のセクションでは、DeFiの主なサービスの種類と、そのリスクについて見ていきましょう。
DeFiでできることって何? 代表的なサービスを紹介!
DeFiの世界には、色々な種類のサービス(プロトコルと呼ばれます)があります。これらは、私たちが普段使っている金融サービスの代わりになったり、それをさらに進化させたりするものです。ここでは、代表的なものをいくつか紹介しますね。
1. 分散型取引所(DEX:デックス) – 暗号資産の両替所
これは、銀行や取引所のような「真ん中の人」がいなくても、ユーザー同士で直接、暗号資産を交換できる場所です。
有名なDEX(例):
- 現物取引が中心のDEX
- Uniswap (ユニスワップ): イーサリアム系のブロックチェーンで最も有名です。
- PancakeSwap (パンケーキスワップ): BNBチェーンというブロックチェーンで最も人気です。
- Raydium (レイディウム): Solanaというブロックチェーンでよく使われています。
- Orca (オルカ): Raydiumと同じくSolanaチェーンで人気のDEXです。
- Curve (カーブ): ドルに連動するステーブルコイン同士など、価値が近い暗号資産の交換に特化しています。
- LFJ: Avalancheのチェーンで使いやすいDEXです。
- デリバティブ(先物など)取引ができるDEX
- Hyperliquid (ハイパーリキッド): 高度なデリバティブ取引ができる比較的新しいDEXです。
- dYdX (ディーワイディーエックス): デリバティブ取引に特化した代表的なDEXの一つです。
2. レンディングプロトコル – お金の貸し借りサービス
自分の持っている暗号資産を担保にして、別の暗号資産を借りたり、逆に自分の暗号資産を他の人に貸し出して、利息を受け取ったりできるサービスです。
有名なレンディングサービス:
- Aave (アーベ): 扱っている暗号資産の種類が多く、世界中で使われている大手サービスです。
- Compound (コンパウンド): シンプルで使いやすいと評判のサービスです。
- MakerDAO (メーカーダオ): 「DAI」という特別なステーブルコインを発行するための、担保ローンサービスを提供しています。
どんな仕組み? (Aaveの場合)
例えば、あなたが持っているイーサリアムをAaveに担保として預けると、その価値の何割か(例えば70%)まで、別の暗号資産(例えばUSDC)を借りることができます。
逆に、あなたがUSDCをAaveのプールに預けておくと、それを誰かが借りたときに発生する利息の一部を、あなたは受け取ることができるんです。
銀行の預金やローンに似ていますね。
3. ステーブルコイン – 値段が安定したデジタル通貨
暗号資産というと、値段が激しく動くイメージがあるかもしれませんが、「ステーブルコイン」は、米ドルなどの法定通貨(国の通貨)と価格が連動するように設計された、特別な暗号資産です。
DeFiの世界では、価値の保存や取引の基準として、とても重要な役割を果たしています。
有名なステーブルコイン:
- USDT (テザーUSD): 世界で最も多く流通している、Tetherという会社が発行している米ドルに連動するステーブルコイン。
- USDC (USDシー): Circleという会社が発行している、米ドルに連動するステーブルコイン。
- DAI (ダイ): MakerDAOというDeFiサービスが発行する、暗号資産を担保にして作られる分散型の米ドル連動ステーブルコイン。
- PYUSD (ペイパルUSD): 大手決済サービスのPayPalが発行している、米ドル連動のステーブルコイン。
- USDe (USDイー): Ethena Labsが発行する新しいタイプのステーブルコインで、「合成ドル」とも呼ばれます。
- RLUSD (リップルUSD): XRPを発行するリップル社が発行する米ドル連動のステーブルコイン。
ステーブルコインがあるおかげで、DeFiの世界でも比較的安定した価値のやり取りができるようになっています。
これらのDeFiサービスは、それぞれ単独でも使えますが、組み合わせて使うことで、さらに複雑で便利な金融戦略を自分で作り上げることもできます。
まるでレゴブロックを組み合わせて新しい形を作るように、お金のサービスを自由に組み合わせられることから、「マネーレゴ」なんて呼ばれたりもするんですよ。
私がDeFiにワクワクする理由(個人的な意見です!)

日本のような便利な国にいると実感しにくいかもしれませんが、世界には、国の政治や経済が不安定で、明日自分の銀行預金がどうなるか分からない、という不安の中で暮らしている人々がたくさんいます。
DeFiは、そうした人々にとって、「国や銀行だけに頼らない」という、新しい、そして力強い選択肢を与えてくれる可能性を秘めているんです。
私が特に素晴らしいと思うのは、DeFiの「パーミッションレス(無許可性)」という性質です。
誰かの許可を得る必要なく、誰かに止められることもなく、金融サービスにアクセスできる。
これって、究極の金融の民主化ですよね。
昔から続いてきた「力を持つ者が金融をコントロールする」という構造を、ひっくり返すかもしれない力を持っているんです。
もちろん、今のDeFiはまだ生まれたばかりで、実験的な段階ですし、リスクもたくさんあります。
それは認めなければなりません。
でも、思い出してみてください。
自動車が初めて登場したとき、「危ないから馬車の方がいい」と言った人たちもいたはずです。
新しい技術は、最初は未熟で危険を伴うものですが、時間とともに必ず改良され、より安全で便利なものになっていきます。
私が信じているのは、10年後、20年後には、DeFiの考え方に基づいた金融サービスが、もっともっと当たり前になっているだろうということです。
未来の子供たちにとっては、「え?昔はお金を送るのに銀行に行かなきゃいけなかったの?」なんていう会話が、私たちが「昔はインターネットがなくて手紙を書いていたんだよ」と話すのと同じくらい、不思議に聞こえるかもしれません。
DeFiは、単なるお金儲けのツールではなく、もっと公平で、もっと誰にでも開かれていて、もっと効率的な金融システムを作ろうという、真剣な挑戦なのだと私は考えています。
これは一時の流行ではなく、間違いなく金融の未来の姿を描いている、そう信じています。
まとめ:DeFiって結局どうなの? 未来への可能性

さて、ここまでDeFi(分散型金融)について、その仕組みからメリット、リスク、そして具体的なサービスまで、色々な角度から見てきました。
最後に、この記事のポイントをまとめて、DeFiが私たちの未来にどんな影響を与える可能性があるのか、考えてみましょう。
DeFiのここがポイント!
- 「真ん中の人」がいない金融: 銀行などの仲介者をなくし、ユーザー同士が直接つながる。
- 「スマートコントラクト」が動かす: プログラムが自動で契約を実行するから、信頼できる第三者がいなくても大丈夫。
- いつでも、誰でも、オープンに: インターネットがあれば基本的に誰でも使えて、24時間止まらない。
- お金の流れが見える(透明性): 取引記録はブロックチェーン上で公開される。
- 組み合わせ自由な「マネーレゴ」: 色々なサービスを組み合わせて、自分だけの金融戦略を作れる。
DeFiの嬉しいメリット
- 金融をもっと身近に: 銀行口座を持てない人にもチャンスを。
- コスト削減&スピードアップ: 手数料が安くなり、処理も速くなる可能性。
- 自分のお金を自分で守る: 資産管理の主導権を自分に取り戻せる。
- 新しいサービスが続々登場: 今までなかった革新的な金融体験ができる。
- 世界中どこでも同じサービス: 国境を越えた金融がもっとスムーズに。
DeFiのこれから、どうなる?
DeFiは、これからもっと進化していくと予想されています。
- もっと使いやすく: 初心者でも直感的に使えるような、分かりやすいデザインのサービスが増えるでしょう。
- ルールとの共存: 各国の規制と折り合いをつけながら、DeFiの良さを保つ道を探っていくはずです。
- 今の金融との融合: 銀行などの既存の金融機関も、DeFiの技術や考え方を取り入れていくかもしれません。
- 現実世界の資産もDeFiへ: 不動産や株、アート作品などがデジタルの権利(トークン)になって、DeFiで取引されるようになるかもしれません。
- 世界の金融インフラへ: 特に発展途上国などで、新しい金融システムの基盤として普及していく可能性があります。
DeFiをこれから始めるあなたへ
もしDeFiに興味を持って、「ちょっと試してみたいな」と思ったあなたへ、いくつかアドバイスです。
- まずは少額から: 無理は禁物。失っても生活に困らない範囲のお金で始めましょう。
- 学び続ける姿勢が大切: DeFiの世界は変化が速いので、常に新しい情報をキャッチアップするように心がけましょう。
- セキュリティは最優先で: デジタルウォレットの管理、パスワード(秘密鍵)の保管は、本当に慎重に!
- 信頼できるサービスを選ぶ: 実績があり、多くの人に使われ、監査を受けているサービスを選びましょう。
- 一つに集中しすぎない: 大切な資産を、一つのサービスだけに預けるのは避け、分散させることを考えましょう。
DeFiは、金融のあり方を根本から変える可能性を秘めた、新しい時代の幕開けです。
そのメリットとリスクの両方をしっかり理解した上で、賢く、そして安全に関わっていくことで、私たちはより公平で、より自由な金融の未来を一緒に作っていくことができるはずです。
技術はどんどん進化していきます。
DeFiもきっと、これからもっともっと発展して、私たちの生活にとって、なくてはならないものになっていくかもしれませんね。
この記事が、あなたがDeFiというエキサイティングな世界へ、最初の一歩を踏み出すための、ささやかなお手伝いになれば、とても嬉しいです。
最後に一つだけ。
DeFiの世界は日進月歩です。
常に最新の情報を自分で調べる習慣をつけながら、焦らず、自分のペースでDeFiの探求を楽しんでください。
あなたのDeFiの冒険は、ここから始まります!

暗号資産とブロックチェーンの可能性を追求するエミリー。
暗号資産投資、DeFi、NFT、WEB3、メタバースといった最先端分野を深く理解し、「エミリーズ・クリプト・インサイダー」を運営。
分かりやすい解説で、ブロックチェーン革命の潮流を一般に広めることを目指す。初心者から上級者まで、最新情報を求めるすべての人に役立つ情報発信を心がけている。